Domain batterielampen.de kaufen?
Wir ziehen mit dem Projekt
batterielampen.de um.
Sind Sie am Kauf der Domain
batterielampen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain batterielampen.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
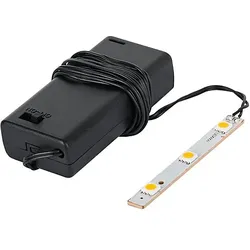
LED-Beleuchtung für Krippen, batteriebetriebenBatteriebetriebene LED-Beleuchtung mit 3 LEDs, mit Batteriehalter, selbstklebend, Länge: 7 cm, Zuleitung: 98 cm. Ohne Batterien, Sie benötigen noch 2x AA Batterien.Auf dem LED-Streifen befinden sich 3 LEDs mit warm-weißem Licht und einer starken Leuchtkraft. Auf der Rückseite befindet sich ein Klebestreifen zur einfachen Befestigung. Mit Ein- und Ausschalter an dem Batteriekasten. Zum Verschönern Ihrer Weihnachtskrippe oder Ihrer Modellbaulandschaft.Tipp: Alles, was für den Bau einer Weihnachts-Krippe verwendet werden kann, ist auch für Landschaftsgestaltungen bei Modelleisenbahnen ideal geeignet.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
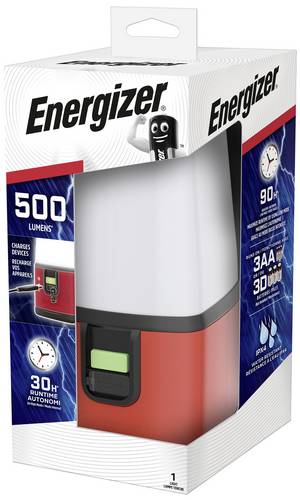
Energizer E304157700 360° Camping LED Camping-Laterne 500lm batteriebetrieben Rot/SchwarzAußergewöhnliche 360°-Helligkeit mit 500 Lumen mit einer langen Betriebsdauer kombiniert. Der benutzerfreundliche, sehr gut sichtbare und in der Nacht leuchtende Schalter ermöglicht schnellen Zugriff auf drei Leuchtmodi: High-Modus für maximale Helligkeit bei einer beeindruckenden Betriebsdauer. Low-Modus für eine außergewöhnlich lange Betriebsdauer, wann immer sie benötigt wird. Nachtlichtmodus für bernsteinfarbenes diffuses Licht zur sanften Beleuchtung. Die widerstandsfähige Konstruktion ist stoßfest und wetterfest. Die ideale Laterne für Camping, Angeln, Garten und vielen weiteren Einsatzmöglichkeiten. Die tragbare Laterne zur raumfüllenden 360°-Beleuchtung. Das erhalten Sie mit der Energizer-LED-Campinglaterne: Mit bis zu 500 Lumen* füllt das helle LED-Licht den gesamten Raum. Zudem bringt diese tragbare Laterne auch im Außenbereich Licht ins Dunkel. Ideal in jeder Situation - beim Camping, bei Wanderungen, während eines Stromausfalls bei Unwetter oder zum Ausleuchten dunkler Ecken zu Hause. Diese praktische Energizer-Campinglaterne erzielt mit drei Energizer MAX-D-Batterien die maximale Leistung, kann jedoch bei Bedarf auch mit drei Energizer MAX-AA-Batterien betrieben werden - allerdings mit geringerer Leistung. Die Laterne ist mit einer gut sichtbaren, fluoreszierenden Taste ausgestattet. Sie können zwischen drei Helligkeitsmodi wählen: hohe Leistung, niedrige Leistung und Nachtlicht. Diese Energizer-LED-Campinglaterne ist aufgrund ihrer wasserfe24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
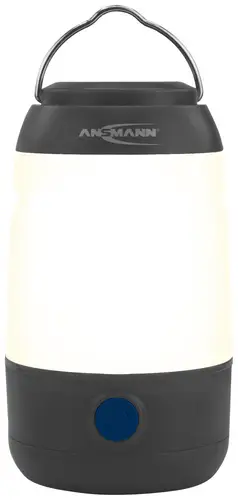
Ansmann Mini Camping Lantern 1600-0388 LED Camping-Leuchte batteriebetrieben 70lm 120gMini Campinglampe mit 3W LED - Ideal, um auf dem Campingplatz, bei Festivals, im Garten, Balkon oder bei kleinen Nachtwanderungen für ausreichend Beleuchtung zu sorgen. Drei Leuchtfunktionen stehen zur Wahl: 100% Helligkeit / 50% Helligkeit / Blinklicht. Durch das kleine und handliche Format findet die Lampe überall Platz. Ein integrierter Aufhängebügel zur Befestigung im Zelt o. ä. ist vorhanden. Der beigefügte "S" Haken ermöglicht zudem eine vereinfachte Aufhängung der Lampe. Die Mini Campingleuchte überzeugt zudem durch ein robustes ABS Kunststoffgehäuse.6,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
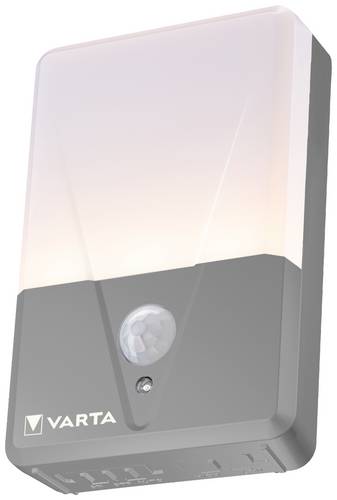
Varta 16634101421 Motion Sensor Outdoor Light LED Camping-Leuchte 40lm batteriebetrieben 60g GrauAuf geht's nach draußen: Kompakte und leichte LED-Außenleuchte mit Spritzwasser- und Staubschutz (IP44), Bewegungssensor und zwei verschiedenen Lichtstufen. Dank eines Schraublochs, starker Magnete und 3M-Klebeband kann die Leuchte flexibel montiert werden.11,16 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LED-Beleuchtung für Krippen, batteriebetriebenBatteriebetriebene LED-Beleuchtung mit 3 LEDs, mit Batteriehalter, selbstklebend, Länge: 7 cm, Zuleitung: 98 cm. Ohne Batterien, Sie benötigen noch 2x AA Batterien.Auf dem LED-Streifen befinden sich 3 LEDs mit warm-weißem Licht und einer starken Leuchtkraft. Auf der Rückseite befindet sich ein Klebestreifen zur einfachen Befestigung. Mit Ein- und Ausschalter an dem Batteriekasten. Zum Verschönern Ihrer Weihnachtskrippe oder Ihrer Modellbaulandschaft.Tipp: Alles, was für den Bau einer Weihnachts-Krippe verwendet werden kann, ist auch für Landschaftsgestaltungen bei Modelleisenbahnen ideal geeignet.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Energizer E304157700 360° Camping LED Camping-Laterne 500lm batteriebetrieben Rot/SchwarzAußergewöhnliche 360°-Helligkeit mit 500 Lumen mit einer langen Betriebsdauer kombiniert. Der benutzerfreundliche, sehr gut sichtbare und in der Nacht leuchtende Schalter ermöglicht schnellen Zugriff auf drei Leuchtmodi: High-Modus für maximale Helligkeit bei einer beeindruckenden Betriebsdauer. Low-Modus für eine außergewöhnlich lange Betriebsdauer, wann immer sie benötigt wird. Nachtlichtmodus für bernsteinfarbenes diffuses Licht zur sanften Beleuchtung. Die widerstandsfähige Konstruktion ist stoßfest und wetterfest. Die ideale Laterne für Camping, Angeln, Garten und vielen weiteren Einsatzmöglichkeiten. Die tragbare Laterne zur raumfüllenden 360°-Beleuchtung. Das erhalten Sie mit der Energizer-LED-Campinglaterne: Mit bis zu 500 Lumen* füllt das helle LED-Licht den gesamten Raum. Zudem bringt diese tragbare Laterne auch im Außenbereich Licht ins Dunkel. Ideal in jeder Situation - beim Camping, bei Wanderungen, während eines Stromausfalls bei Unwetter oder zum Ausleuchten dunkler Ecken zu Hause. Diese praktische Energizer-Campinglaterne erzielt mit drei Energizer MAX-D-Batterien die maximale Leistung, kann jedoch bei Bedarf auch mit drei Energizer MAX-AA-Batterien betrieben werden - allerdings mit geringerer Leistung. Die Laterne ist mit einer gut sichtbaren, fluoreszierenden Taste ausgestattet. Sie können zwischen drei Helligkeitsmodi wählen: hohe Leistung, niedrige Leistung und Nachtlicht. Diese Energizer-LED-Campinglaterne ist aufgrund ihrer wasserfe24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Ansmann Mini Camping Lantern 1600-0388 LED Camping-Leuchte batteriebetrieben 70lm 120gMini Campinglampe mit 3W LED - Ideal, um auf dem Campingplatz, bei Festivals, im Garten, Balkon oder bei kleinen Nachtwanderungen für ausreichend Beleuchtung zu sorgen. Drei Leuchtfunktionen stehen zur Wahl: 100% Helligkeit / 50% Helligkeit / Blinklicht. Durch das kleine und handliche Format findet die Lampe überall Platz. Ein integrierter Aufhängebügel zur Befestigung im Zelt o. ä. ist vorhanden. Der beigefügte "S" Haken ermöglicht zudem eine vereinfachte Aufhängung der Lampe. Die Mini Campingleuchte überzeugt zudem durch ein robustes ABS Kunststoffgehäuse.6,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
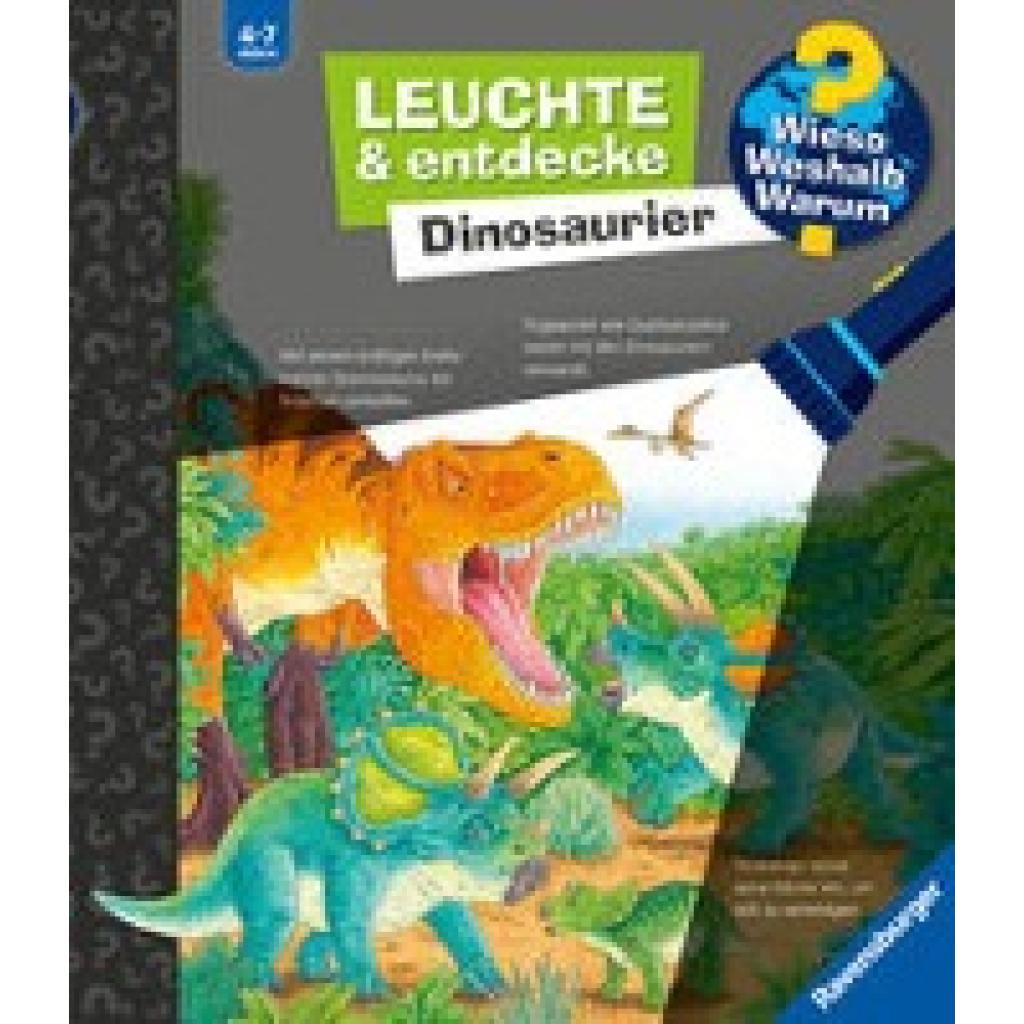
Gernhäuser, Susanne: Wieso? Weshalb? Warum? Leuchte und entdecke: Dinosaurier (Taschenlampen-Buch mit Folien und Klappen)Wieso? Weshalb? Warum? Leuchte und entdecke: Dinosaurier (Taschenlampen-Buch mit Folien und Klappen) , Dieses Buch bringt Licht ins Dunkel der Urzeit: mit Taschenlampe und Klappen mehr als 50 Dinos entdecken Für kleine Dino-Fans sind Spinosaurus und Stegosaurus keine Fremdwörter. In diesem Buch entdecken sie ihre Lieblingstiere ganz neu: Sechs große Folien-Seiten und zahlreiche Klappen verbergen Überraschendes. Mit einer stabilen Taschenlampe aus Pappe machen Kinder auf den dunklen Folien spannende Bilder sichtbar: Sie unternehmen eine Nachtwanderung im Dinopark und helfen bei einer Ausgrabung. Suchaufträge regen dazu an, kleine Details zu finden. Mit Fach zum Aufbewahren der Taschenlampe. , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20230701, Produktform: Pappe, Beilage: Spiralbindung, Titel der Reihe: Leuchte und entdecke##~Wieso? Weshalb? Warum? (Ravensburger)##, Autoren: Gernhäuser, Susanne, Illustrator: Coenen, Sebastian, Seitenzahl/Blattzahl: 16, Abbildungen: Farbig illustriert, Keyword: Taschenlampe; Tyrannosaurus rex; ch; Folien; Urzeit; entdecken; leuchten; T-Rex; Meeressaurier; Flugsaurier; Archäologie; Dinopark; Triceratops; Tiere; Lampe; Licht; Sachwissen; Klappen; Sachbilderbuch; Vorschule und Kindergarten; Kinderbuch; Kinderbücher; für Kinder ab 4 Jahre; für Jungen; für Mädchen; Beschäftigung; Sachbuch; Sachbücher; Buch; Bücher; Geschenk; Geschenkidee; Lesen, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Dinosaurier / Kindersachbuch, Jugendsachbuch, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Kinder/Jugendliche: Persönliche und soziale Themen. Freunde und Freundschaft~Schreibwaren für Kinder (bedruckt): Thematische Tage- und Notizbücher, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 7, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 274, Breite: 242, Höhe: 18, Gewicht: 630, Produktform: Pappe, Genre: Kinder- und Jugendbücher,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED-Beleuchtung für Krippen, batteriebetriebenBatteriebetriebene LED-Beleuchtung mit 3 LEDs, mit Batteriehalter, selbstklebend, Länge: 7 cm, Zuleitung: 98 cm. Ohne Batterien, Sie benötigen noch 2x AA Batterien.Auf dem LED-Streifen befinden sich 3 LEDs mit warm-weißem Licht und einer starken Leuchtkraft. Auf der Rückseite befindet sich ein Klebestreifen zur einfachen Befestigung. Mit Ein- und Ausschalter an dem Batteriekasten. Zum Verschönern Ihrer Weihnachtskrippe oder Ihrer Modellbaulandschaft.Tipp: Alles, was für den Bau einer Weihnachts-Krippe verwendet werden kann, ist auch für Landschaftsgestaltungen bei Modelleisenbahnen ideal geeignet.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.